档案录像成本控制趋严,数字化管理成为关键,这不是一句空泛判断。九游会录像载体、设备维护、异地备份、格式迁移和人工检索都在推高支出,预算却更强调绩效与可核查。档案部门要在留存真实记录与压减运行费用之间找到可执行的平衡点,管理方式因此被迫改变。
不少单位重新核算录像档案全周期费用,把采集、编目、存储、备份、利用和销毁拆开计量。过去按项目一次性采购,设备闲置和重复转录不易被发现;如今预算审核要求列出每项支出的用途与产出,录像档案的保存期限、访问频次和载体风险被纳入同一张成本表。
数字化管理先从统一编码和元数据入手,为每段录像建立可追溯的身份信息,记录来源、时间、人物、事件、格式和权限。检索不再依赖人工翻带,调阅、复制和跨库共享按规则流转,重复采集与无效转码得到压缩,录像档案的可用性和成本可见度同时提高。
存储层面开始推行分级保存,高频调阅的素材放在响应更快的介质,低频长期保存的录像进入低成本归档层,异地备份按风险等级配置。转码压缩、去重和完整性校验被写成日常流程,容量采购不再只看单价,而是结合访问延迟、迁移成本和故障恢复时间综合测算。
成本趋严来自预算约束和问责要求同步加强。录像档案占用空间大、格式迭代快、设备更新周期短,过去容易形成隐性支出;当财政资金强调绩效,采购、运维和外包服务都要留下可核查记录。数字化管理把模糊费用变成可比较的指标,压力因此从年末结算前移到日常运行。
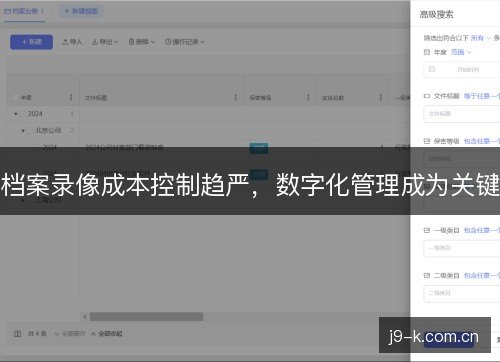
流程随之调整,采集前先判断是否已有同类录像,入库时同步完成编目和权限标注,保存期内定期做可读性检查,到期后按鉴定意见处置。过去分散在科室和外包团队手里的环节被串成链条,责任边界更清楚,重复转录和临时找带子的情况减少,档案录像的运行费用更容易被解释。
人员能力结构也在变化。会看录像、会写目录已不够,档案人员还要理解存储策略、格式风险和成本报表,能与技术人员、财务人员和业务部门对话。培训重点从单一设备操作转向数据治理,岗位考核加入数据质量、调阅响应和费用控制指标,数字化管理由此落到具体人身上。
安全与合规是成本账里不能省略的部分。录像档案涉及个人隐私、公共事件和业务过程,访问权限、操作日志、复制审批和脱敏处理都要可审计。数字化管理把权限控制嵌入流程,减少无序拷贝带来的泄露风险,也让安全投入从临时应急转为按风险配置,避免为省小钱付出更大代价。
采购和外包方式同步收紧。录像档案数字化项目不再只比扫描或转录单价,合同里要写清交付格式、元数据质量、验收抽检、数据迁移和退出交接。按量付费与按服务周期付费各有适用场景,数字化管理通过过程记录和验收数据判断钱花得是否有效,减少低质量成果反复返工。
成本控制并不等于少用。录像档案的价值在调阅、举证、编研和公共传播中体现,数字化管理让检索更快、复制更省、授权更清楚。利用频次和保存成本被放在一起评估,高频内容加强保存和描述,低频内容按规则缩减冗余版本,资源因此向真正被需要的录像集中。
长期保存的压力正在提前显现。录像格式和播放设备更新快,若只在临近淘汰时迁移,成本会集中爆发;数字化管理要求建立格式观察、迁移排期和校验机制,把一次性抢救变成持续维护。预算因此更愿意投向可计划的技术更新,而不是被动应付无法读取的旧带。
区域协同也在降低重复成本。同一事件常被多家单位拍摄和保存,若各自转码、各自建库,费用会成倍增加。数字化管理推动目录互通和授权共享,明确主责保管与备份关系,让常用录像少走重复采集和重复描述的路,档案录像的总成本因此从单馆核算走向协同核算。
往后看,档案录像的成本控制会更像精细运营,而不是简单压价。预算编制将按保存年限、访问需求和风险等级分配,数字化管理把采集、编目、存储、迁移、利用和处置连成闭环。能否用可验证的数据说明每一笔支出,决定档案部门能否在紧缩预算中守住记录完整与可用。
档案录像管理走到这一步,关键不在买更贵的设备,也不在把费用压到最低,而在让保存行为可计量、可解释、可调整。数字化管理把成本控制与长期可用放在同一套规则里,使录像档案在预算趋紧时仍能留下来的同时,也让每一次调阅和迁移都有依据,这构成往后档案工作的基本能力。